在周一发布的最新阐述中,摩根士丹利重申了对公共机械硬盘巨头希捷科技(Seagate Technology)的“增握”评级,并预期机械硬盘居品到2027年仍将供不应求。
大摩的好意思国科技硬件股票商讨专揽Erik Woodring率领的团队在阐述中写谈,在与希捷CFO詹卢卡·罗马诺的会谈中,对方暗示,公司瞻望未来12个月内其机械硬盘(HDD)居品的销售毛利率将跨越50%。
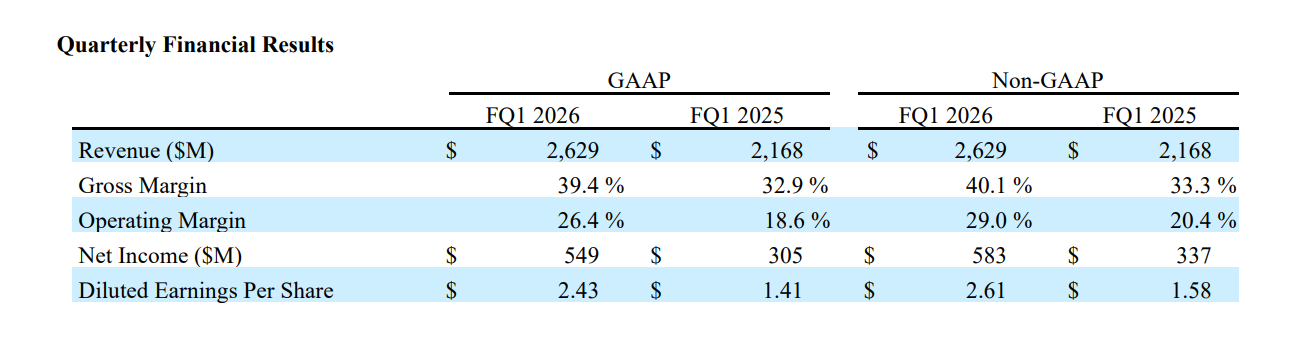
算作布景,在死心10月3日的2026财年一季报中,收货于AI数据中心和云平台的坚定需求,希喜信告其Non-GAAP毛利率达到40.1%的历史新高,同比增长近7个百分点。
Woodring进一步暗示:“罗马诺明确暗示,刻下硬盘需求的增长速率权贵快于公司瞻望的年均约25%的HDD数据容量增长(大摩瞻望增速可能约为40%)。这可能意味着,即使行业在2026年上半年运转考证新的更大容量驱动器,到2027年仍将供不应求。”
字据最新的供应链阐述显现,机械硬盘市集资历曩昔两年的安心后也运转出现波动,本年4季度合约价钱环比飞腾约4%,创曩昔8个季度以来的最大涨幅。激发价钱波动的主要原因,包括中国信创产业的采购政策鼎新,以及好意思国AI数据中心的设置波涛。
与前几个月疯涨的闪存芯片比拟,机械硬盘在恒久存储数据的可靠性方面具有上风。同期,AI诈欺催生的爆炸性数据增长,也鼓舞云做事商采购容量大且相对经济的机械硬盘上。
分析师们也说起会谈中令东谈主印象真切的还有HDD需求的“质料”。大摩对这些订单代表尽可能接近“信得过需求”( 而并非库存堆积或逾额下单的效果)感到很是有信心,这在很猛经过上镌汰了本轮行业周期被破损的风险。
阐述指出,详细考量上述要素后,希捷的收入增长、利润率以及每股收益(EPS)走势,正在向刻下的“牛市现象”(bull case)逼近,以致有望跨越这一水平。
大摩将希捷科技的“牛市现象”设定为公司2027财年 EPS约为17好意思元。相较之下,基准现象的假定为15.40好意思元尊龙凯时体育,市集一致预期为14.67好意思元。在这一假定下,大摩赐与希捷科技的“牛市磋磨价”为341好意思元。